宠物生意的盘子还在变大。《2026年中国宠物行业白皮书(消费报告)》给出的数字是,2025年城镇犬猫消费市场规模已达3126亿元,照目前的速度,2028年有望冲上4050亿元。过去三年,天猫平台上平均每4.4天就诞生一个宠物新品牌,其中约六分之一来自其他行业的跨界者。不过盘子大不等于好赚钱,品牌数量的爆发式增长,已经让这条赛道变得相当拥挤。
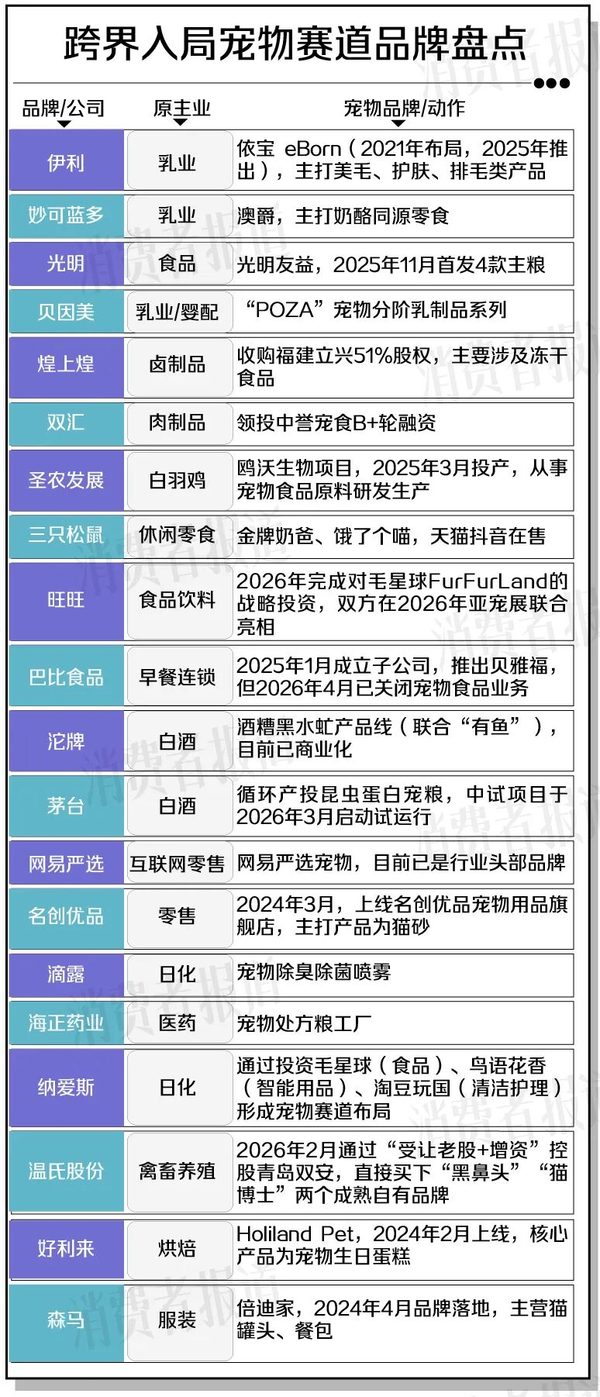
跨界者的名单越拉越长。乳业里的伊利早在2021年就设立了康益佳生物,2025年推出宠物品牌“依宝”,在售产品以美毛、护肤、排毛类为主;光明食品集团在2025年进博会上发布“光明友益”,一口气首发4款主粮;妙可蓝多把奶酪基因做进宠物湿粮零食,旗下“澳爵”专攻奶酪同源产品;贝因美则把婴幼儿食品的分阶喂养思路平移到猫狗身上,推出覆盖幼年、成年、中老年阶段的乳制品系列。
肉类加工企业走的是资本与产业链路线。煌上煌斥资4.947亿元收购冻干食品制造龙头福建立兴51%股权,直接拿下成熟产能;双汇领投中誉宠物食品的亿元级B+轮融资,绑定鲜肉供应;温氏股份投资了青岛双安,后者手握“黑鼻头”“猫博士”两个成熟品牌;白羽鸡龙头圣农发展则与德之馨合作,在江西建起宠物食品项目并于2025年3月投产。
休闲零食和烘焙品牌更看重情绪价值。三只松鼠在2025年接连设立两家宠物子公司,孵化出“金牌奶爸”和“饿了个喵”;好利来2024年推出宠物烘焙品牌Holiland Pet,主打宠物生日蛋糕,单个售价138元到198元、重量多在500克以下,价格不算便宜,社交平台上却常见宠主晒出给“毛孩子”庆生的照片。
酒企的玩法最有想象力,本质是把主业副产物做价值再造。沱牌联合猫粮品牌“有鱼”推出全国首个“酒糟黑水虻昆虫蛋白”产品线,用酱酒酒糟喂养黑水虻,再将虫体制成高蛋白原料;茅台旗下循环产投公司也在2026年3月宣布进军昆虫蛋白宠粮赛道,与常州维尔利共建的中试项目已启动试运行,只是目前尚无产品上市。
日化、药企乃至明星艺人同样在分羹。滴露的宠物除臭除菌喷雾成了网红单品;纳爱斯旗下攒起了鸟语花香、淘豆玩国等多个宠物品牌;海正药业建起了宠物处方粮智能工厂。艺人端,赵露思在2026年亚宠展上推出人宠生活品牌,于谦也带着自有猫粮品牌亮相并连发两款新品。
进场的人多了,生意却没那么好做。截至2026年7月,国内宠物经济相关企业存量已达523.93万家,仅今年上半年就新增75.97万家。行业门槛看似不断降低,实则暗藏激烈的存量博弈:从已披露的三季报看,头部上市宠物企业净利润集体承压,佩蒂股份、乖宝宠物归母净利润分别下滑96.32%和82.96%,中宠股份下滑58.69%,而中宠三季度营收增速也明显低于上半年。
淘汰赛已经在跨界阵营里先打起来。天猫《2025宠物经济跨界观察》显示,2025年上半年跨界宠物品牌成交TOP20榜单变动率高达90%,其中四分之一是新面孔。巴比食品2025年初设立宠物子公司,试图用供应链集采优势给宠物鲜食供包点,结果该业务仅存续15个月便于2026年4月关停;光明友益的天猫旗舰店粉丝只有2476名,在售商品仅4件,单品页面销量不过20上下。
机会并非没有。3126亿元的基本盘仍以接近10%的复合增速扩张,处方粮、宠物清洁及智能用品等细分需求快速增长且尚未长出垄断性品牌,对有技术积累的跨界企业来说窗口仍在。三只松鼠重新入局后,“金牌奶爸”一款1.6千克烘焙猫粮在天猫、抖音双平台首月销量均破6000单,就是活例子。在笔者看来,跨界者的供应链和渠道只是入场券,能不能留下,最终要看日复一日的复购——这门生意正在从“谁都能进场”转向“谁守得住复购”。